테슬라 3분기 48만 6,532대 인도하며 시장 예상치 크게 상회
그러나 지난해 같은 기간 49만 7,099대보다는 약 2.1% 감소
모델 3·Y가 전체 인도량의 98% 차지하며 주력 차종 편중 지속
“실적이 좋다는 기사와 나쁘다는 기사가 동시에 나왔다” 혼란스러운 반응
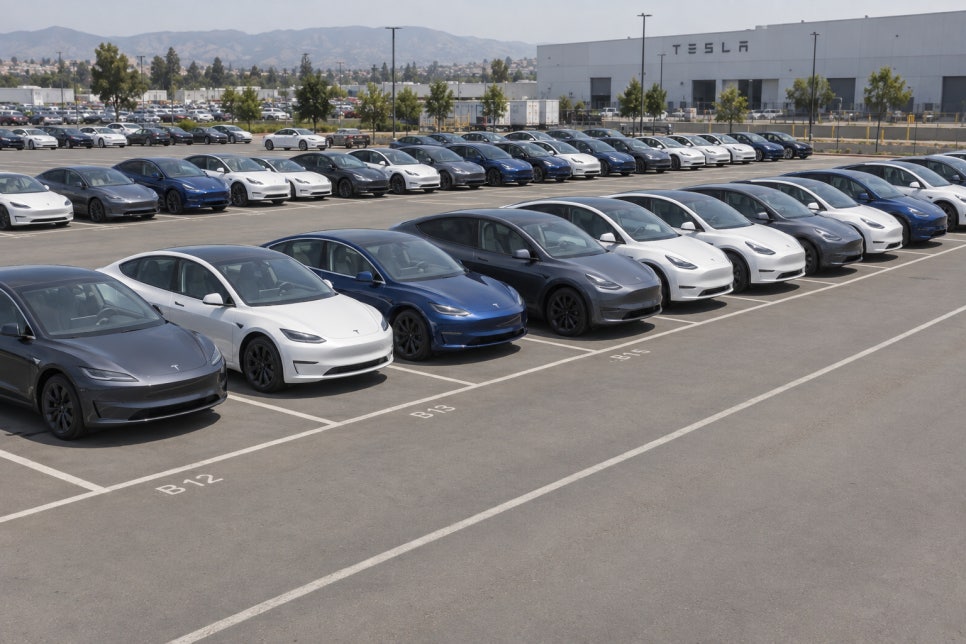
테슬라가 2026년 3분기 48만 6,532대를 인도했다는 소식이 전해지자, 곧바로 “실적 호조”라는 보도와 “역성장”이라는 보도가 동시에 쏟아졌다. 같은 숫자를 두고 평가가 정반대로 갈린 셈이다.
비교 기준을 어디에 두느냐에 따라 결과가 달라지기 때문이다. 로이터가 취합한 시장 예상치 45만 6,896대와 비교하면 테슬라는 약 2만 9,636대를 웃돌며 예상을 상회했다. 하지만 지난해 같은 기간 49만 7,099대와 비교하면 1만 567대, 약 2.1% 줄어든 수치다.
즉 “시장 예상보다 많이 팔았다”는 것과 “작년보다 적게 팔았다”는 것이 동시에 사실이다. 투자자 입장에서는 예상치 상회가 중요하고, 자동차 시장 전체를 보는 입장에서는 전년 대비 감소가 더 눈에 들어온다.
■ 테슬라 3분기 생산·인도, 숫자로 보면 이렇다
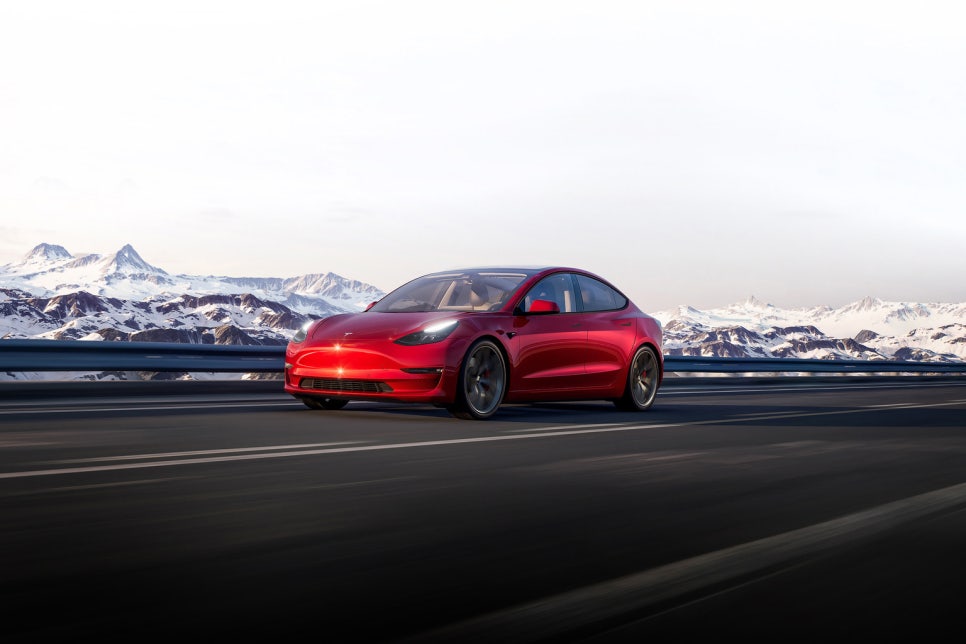
테슬라는 3분기 46만 4,391대를 생산하고 48만 6,532대를 인도했다. 인도량이 생산량보다 2만 2,141대 많았다는 건, 기존에 쌓여 있던 재고 물량이 일부 소진됐을 가능성을 보여주는 간접 신호다. 다만 테슬라는 지역별 재고 변동을 이번 자료에서 따로 공개하지 않았다.
■ 3분기 생산: 46만 4,391대
■ 3분기 인도: 48만 6,532대(생산보다 2만 2,141대 많음)
■ 모델 3·Y 인도: 47만 8,237대(전체의 약 98.3%)
■ 전년 동기 대비: 약 -2.1% / 로이터 예상치 대비: 약 +6.5%
모델 3·Y 인도량이 전체의 98.3%를 차지한다는 점도 눈여겨볼 부분이다. 기타 모델(사이버트럭 등) 인도량은 8,295대에 그쳤다. 아직까지 테슬라의 판매 구조가 보급형 두 모델에 압도적으로 의존하고 있다는 뜻이다.
▲ 글로벌 인도량과 한국 판매·등록량을 동일하게 해석하지 않기
▲ 인도 증가가 할인 축소로 바로 연결된다고 단정하지 않기
테슬라는 10월 21일 3분기 재무실적과 향후 전망을 발표할 예정이다. 인도량 숫자만으로는 알 수 없는 자동차 부문의 실제 마진, 지역별 가격 전략이 이 발표에서 드러날 가능성이 크다.
“숫자 하나로 호재인지 악재인지 결론 내리기 어렵다” 양면적 해석
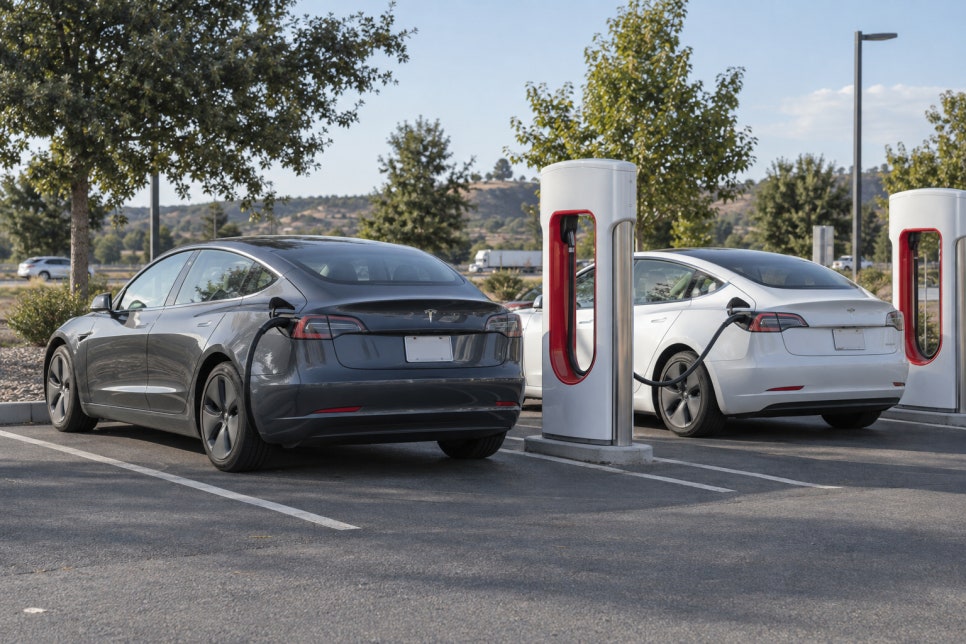
인도량 발표 하나를 두고 투자자와 자동차 업계 관찰자가 서로 다른 결론을 내리는 건 드문 일이 아니다. 예상치를 넘었다는 사실에 집중하면 긍정적 신호로, 전년 대비 감소에 집중하면 성장 정체 신호로 읽힌다.
사이버트럭을 비롯한 신규 모델이 아직 전체 판매 구조를 바꾸지 못하고 있다는 점에서, 모델 3·Y 의존도가 낮아질 수 있을지가 다음 분기 이후의 관전 포인트로 꼽힌다.
48만 대를 팔았다는 사실 하나를 두고, 당신은 “잘 팔았다”와 “예전만 못하다” 중 어느 쪽에 더 무게를 두겠는가.