접촉사고 경상환자(12~14급) 사고 후 4주까지만 진단서 없이 치료받을 수 있는 현실
4주 초과 시 진단서 미제출하면 상대 보험사 치료비 지급보증 즉각 중단
과실 10%만 있어도 치료비 100% 받던 시대 끝나고 과실비율만큼 본인 부담 전환
“4주 넘었다고 치료를 끊다니” 황당해하는 경상환자들
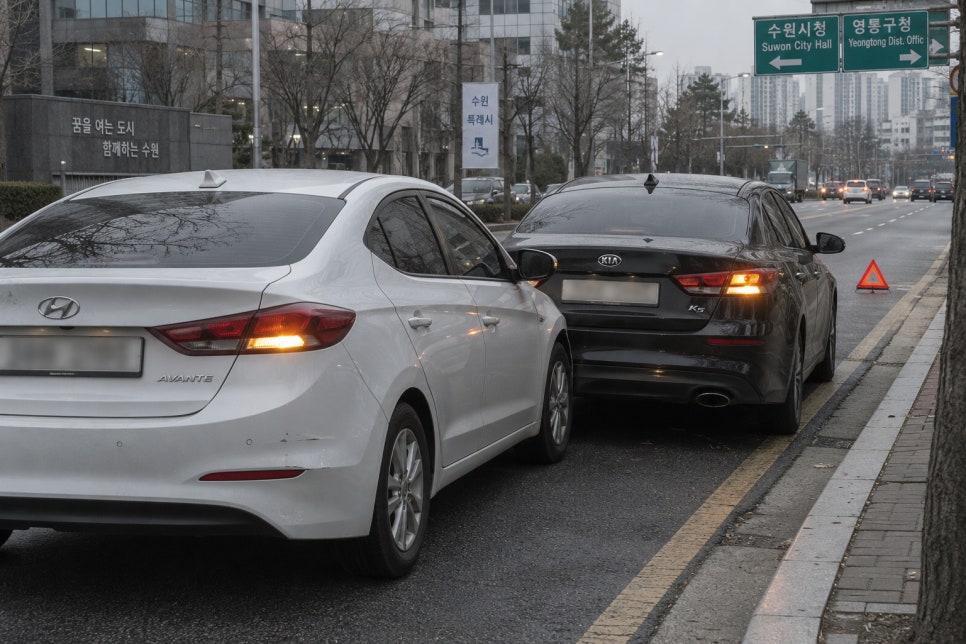
접촉사고로 염좌나 타박상을 입은 경상환자(12~14급)가 꾸준히 병원 치료를 받던 중, 어느 날 갑자기 상대방 보험사로부터 치료비 지급이 끊겼다는 통보를 받는 경우가 늘고 있다.
온라인 커뮤니티에는 “분명 다치긴 다쳤는데 진단서를 안 냈다고 치료를 끊어버리는 게 말이 되냐”는 불만이 쏟아진다. 금융감독원과 국토교통부가 정비한 자동차보험 표준약관에 따라, 경상환자는 사고일로부터 기본 4주까지만 진단서 없이 치료받을 수 있고, 4주를 넘기려면 의료기관 진단서를 반드시 제출해야 한다.
이 사실을 모른 채 4주가 지나도록 진단서를 챙기지 않은 환자들은 치료가 중단되는 상황에 처한다. 반대로 가해자 입장에서는 상대방이 진단서 없이 장기 입원을 이어갈 경우 보험료 할증 폭탄을 떠안았던 과거와 달리, 이제는 방어 수단이 생긴 셈이다.
■ 바뀐 자동차보험 경상환자 보상, 핵심은 이것
기존에는 상대방 과실이 10%만 있어도 치료비 전액을 받아낼 수 있어, 한방병원 등에서 장기 입원하며 치료비를 부풀리는 이른바 ‘나이롱환자’ 관행이 적지 않았다. 이번 개정은 치료 기간과 진단서 제출 의무로 이런 과잉 진료 구조를 걸러내겠다는 취지다.
■ 치료 기간 기준: 경상환자(12~14급) 4주까지 진단서 없이 치료 가능
■ 지급보증 중단: 4주 초과 후 진단서 미제출 시 상대 보험사 치료비 지급보증 즉시 중단
■ 과실상계 도입: 기존 과실 10%만 있어도 치료비 100% → 개정 후 과실비율만큼 차감
■ 배상 한도: 대인배상 12급 120만 원, 14급 50만 원 초과분은 본인 자동차보험으로 처리
다만 이 변화는 가해자뿐 아니라 피해자에게도 영향을 미친다. 실제로 4주 넘게 치료가 필요한 부상이라면 진단서를 제때 받아 제출해야 치료가 끊기지 않고, 본인 과실분에 대해서는 자기신체사고나 자동차상해 특약으로 처리할 준비를 해둬야 한다.
▲ 4주 경과 시점 보험사 담당자에게 진단서 제출 여부 확인
▲ 과실비율 다툼 시 마디모(Madimo) 프로그램 분석 의뢰 검토
과실비율이 8:2나 7:3처럼 애매한 사고에서 치료비가 대인배상 한도액을 넘으면, 초과분은 본인 자동차보험의 자기신체사고나 자동차상해로 넘어가는 정산 구조도 함께 알아둬야 한다. 상대방이 진단서 없이 버틸 때는 가해자 측 보험사에 직접 ‘지급보증 중지’를 요청하는 것도 실무적인 대응 방법이다.
“나이롱환자 막으려다 진짜 환자까지 피해 본다” 엇갈리는 반응
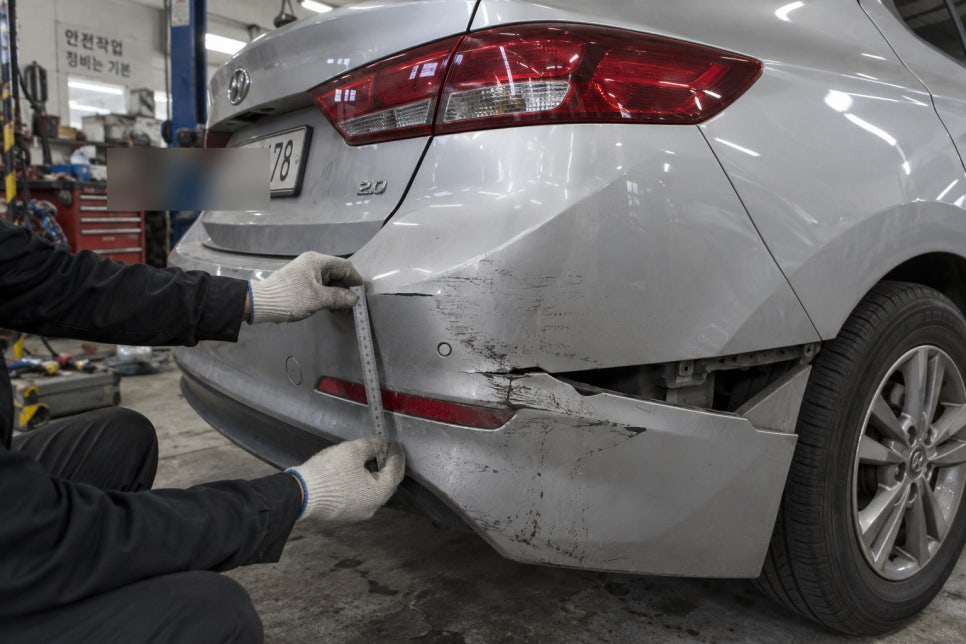
이번 개정을 두고 반응은 극명하게 갈린다. 가해 운전자 입장에서는 장기입원을 통한 보험료 할증 폭탄을 막을 수 있어 환영하는 분위기지만, 실제로 4주 넘게 치료가 필요한 피해자 입장에서는 진단서 발급 절차가 번거롭고, 자칫 치료가 중단될까 봐 불안하다는 목소리도 나온다.
접촉사고가 났다면 사고 현장에서부터 범퍼나 차체의 충격 부위를 사진으로 남겨두고, 치료가 길어질 것 같다면 미리 병원에 진단서 발급을 요청해두는 게 안전하다.
나이롱환자를 막기 위한 이번 개정, 진짜 환자들의 치료권까지 위축시키는 부작용은 없을까.