정부의 포용금융 확대 기조에도 은행권 민간중금리대출 취급액이 3분기 큰 폭으로 감소했다.
금융당국이 가계대출 총량관리에서 중금리대출을 제외하는 인센티브를 확대하고 은행들도 관련 상품을 내놓으며 하반기 공급확대가 기대됐지만, 3분기 신규취급액은 전분기보다 14% 줄었다. 특히 5대 은행의 취급액 감소가 두드러졌다.
은행들은 총량규제 영향으로 비대면 채널 제한 등이 신규 유입에 영향을 미쳤다고 항변한다.
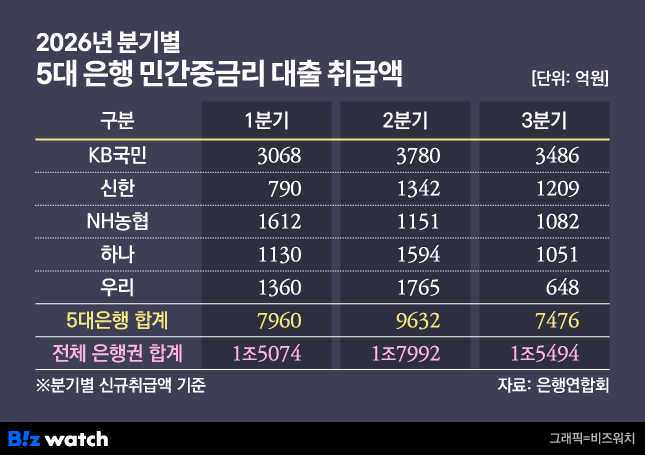
5대 은행서 86%…중금리대출 14% 감소
23일 은행연합회에 따르면 3분기 은행권 민간중금리대출 신규취급액은 1조5494억원으로 집계됐다. 전분기 1조7992억원 대비 13.9%(2498억원) 감소한 규모다.
민간중금리대출은 금융회사가 자체 재원과 신용평가를 활용해 신용평점 하위 50% 차주에게 일정 금리 이하로 공급하는 대출이다. 3분기 은행권의 취급액 감소는 중·저신용자 대상 대출 공급을 확대하려는 금융당국의 정책 방향과 엇갈리는 모습이다.
앞서 2분기 은행권의 민간중금리대출 취급액은 전분기(1조5074억원)보다 19.4% 증가했다.
금융당국은 4월 민간중금리대출 활성화 방안을 통해 가계대출 총량관리 실적 산정에서 해당 대출 취급액을 최대 80%까지 제외하는 방안을 제시했다. 이후 8·13 부동산금융 종합대책 후속 조치로 은행권의 총량 제외 비율을 기존 30%에서 70%로 확대하기로 했다.
이같은 정부의 인센티브 방침과 은행권의 신규 상품 출시가 기대되며 하반기 중금리대출 공급은 더 늘어날 것으로 기대됐다. 하지만 3분기 취급액은 전분기 증가분의 대부분을 반납하며 감소세로 돌아섰다.
특히 5대 은행의 실적 감소가 전체 은행권 감소세에 영향을 미쳤다. KB국민·신한·하나·우리·NH농협은행의 3분기 민간중금리대출 신규취급액은 7476억원으로 전분기 9632억원보다 2156억원(22.4%) 줄었다. 전체 은행권 감소액의 86.3%가 5대 은행에서 발생했다.
은행별로는 우리은행의 감소폭이 가장 컸다. 우리은행의 3분기 민간중금리대출 신규취급액은 648억원으로 전분기(1765억원)보다 1117억원(63.3%) 감소했다. 하나은행도 1594억원에서 1051억원으로 543억원(34.1%) 줄었다.
KB국민은행은 3780억원에서 3486억원으로 294억원(7.8%) 감소했다. 신한은행은 1342억원에서 1209억원으로 133억원(9.9%), NH농협은행은 1151억원에서 1082억원으로 69억원(6.0%) 각각 줄었다.
대출 문턱 낮추려 했지만…자율규제에 막힌 공급
은행권은 가계대출 총량관리 기조가 신용대출 취급에도 영향을 미쳤다고 분석했다. 우리은행 관계자는 “가계대출 총량 규제로 대출 비교 플랫폼을 통한 유입 차단 등 자체적으로 신용대출 취급을 축소한 영향이 크다”며 “다만 우리은행은 민간중금리대출 취급 실적에는 포함되지 않는 서민금융상품 위주로 공급을 진행했다”고 말했다.
총량규제로 인해 3분기가 시작된 7월10일 KB국민은행은 주택담보대출 한도를 6억원에서 3억원으로 줄이고 신용대출도 최대 1억원으로 제한하는 등 자율조치를 시행했다. 이어 다른 은행들도 신용대출 차주별 합산 취급액을 제한하거나 신용대출 상품 갈아타기 판매·추천 서비스 중단, 비대면 신규접수 일별 제한 등 조치를 시행했다.
특히 비대면 신청 채널 접수 제한이나 취급액 제한 등으로 신청자가 감소하면서 대출 유입량이 줄어든 것으로 봤다. 하나은행 관계자는 “자율 조치로 온라인 등 대출 신청채널이 줄고, 차주별로 합산 취급액을 초과하는 등 제한에 걸리면서 전체 신청자가 줄어든 영향이 있었다”며 “중저신용자를 위한 별도 비대면 상품을 공급했지만 신청 유입 감소를 상쇄하기는 어려웠다”고 말했다.
전문가들은 포용금융 차원의 민간중금대출과 가계대출 총량규제가 서로 충돌하고 있다고 분석한다. 김대종 세종대 경영학과 교수는 “은행 입장에서는 전체 대출한도가 제한된 상황에서 위험관리와 수익성을 고려할 수밖에 없어 중금리대출을 적극적으로 학대하기 어렵다”면서 “차주의 상환능력과 신용위험을 정교하게 평가하는 방챵으로 정책을 전환하고 포용금융 정책목표와 대출 억제 규제가 모순되지 않도록 정책 일관성을 확보해야 한다”고 말했다.