기관투자자가 기업공개(IPO) 과정에서 6개월 이상 보유를 약속하면 공모주를 미리 배정하는 코너스톤투자자 제도가 13일부터 시행된다. IPO 주관사가 희망 공모가 밴드(가격범위) 확정 전에 기관투자자 수요를 미리 알아볼 수 있는 사전수요예측 제도도 같은 날 도입된다.
금융위원회는 코너스톤투자자와 사전수요예측 제도 도입을 위한 자본시장법 시행령 개정안이 3일 국무회의를 통과했다고 밝혔다. 정부는 자본시장법 시행령 개정안을 이달 안에 공포한 뒤 13일부터 시행할 예정이다.
코너스톤투자자 제도는 6개월 이상 보호예수를 확약한 기관투자자에게 공모주 일부를 사전에 배정하는 제도다. 보호예수는 어떤 기업의 주식을 대거 사들이거나 많이 보유한 투자자가 의무 보유기간을 설정해 주식 판매를 늦추는 것을 말한다.
국내 IPO 시장에서는 기업 상장 직후 기관투자자가 공모주를 대거 내놓는 ‘단타’를 하면서 주가가 크게 하락하는 문제가 자주 일어났다. 금융위는 이 문제를 줄이기 위해 코너스톤투자자 제도 도입을 결정했다.
코너스톤투자자는 공모주 일부를 사전에 배정받는다. 대신 이렇게 받은 물량의 50%는 6개월, 30%는 8개월, 20%는 10개월 동안 보호예수 해야한다.
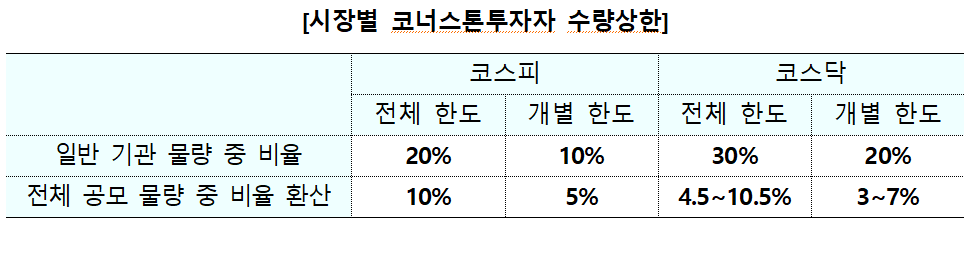
사전 배정 한도는 ‘일반 기관투자자 배정 물량’ 기준으로 코스피 20%, 코스닥 30%이다. 기관투자자 1곳이 받을 수 있는 배정 한도는 코스피 10%, 코스닥 20%다. 일반 기관투자자 물량은 일반 청약자와 우리사주조합 및 하이일드펀드·코스닥벤처펀드 같은 정책펀드 물량을 제외한 잔여 기관투자자 물량을 말한다.
기관투자자는 사전수요예측 자격을 갖추고, 자기자본 또는 위탁재산 규모가 공모주 사전청약 규모의 20배 이상이어야 코너스톤투자자에 이름을 올릴 수 있다. 보호예수 기간에 상장한 기업의 주가가 출렁거릴 위험을 기관투자자가 감당할 수 있도록 만든 요건이다.
사전수요예측은 IPO 주관사가 기업 실사 결과보고서를 쓰고 나서 기관투자자에게 매입 희망망가격과 물량 등을 묻는 방식으로 진행한다. 이를 통해 상장하려는 기업은 증권신고서를 내기 전 시장 수요를 확인해 희망 공모가 밴드 설정에 반영할 수 있다.
사전수요예측에는 현재의 수요예측 참여 자격과 같은 요건을 갖춘 전문투자자가 참여할 수 있다. 일반 사모집합투자업자와 투자일임업자는 전체 위탁재산이 300억원 이상이어야 한다. 기존 수요예측의 경우 등록 후 2년이 지나면 위탁재산 요건이 50억원 이상으로 낮아지지만, 사전수요예측에는 이런 완화 특례를 적용하지 않는다.
금융위는 사전수요예측과 코너스톤투자자 제도 도입 과정에서 미공개정보를 관리하고 이해상충을 막기 위한 장치도 마련했다. IPO 주관사는 사전수요예측 과정에서 비밀 유지 계약을 맺고 정보 제공 일시와 상대방, 내용 등을 기록·관리해야 한다. 이 계약을 어겨 제3자가 미공개정보를 이용할 경우 ‘미공개중요정보 이용 행위’에 해당해 형사처벌과 제재를 받을 수 있다.
IPO 주관사는 상장하려는 기업의 대주주나 특수관계인처럼 이해관계가 있는 기관투자자와는 코너스톤투자자 계약을 맺을 수 없다. 금융위는 코너스톤투자자 계약을 조건으로 직·간접적 이익을 맞바꾸는 행위도 금지했다.
금융위는 “코너스톤투자자 제도를 통해 주식을 안정적으로 중·장기간 보유할 기관투자자를 사전에 확보해 상장 직후 급격한 공모주 매도세로 주가가 급락하는 ‘공모주 가격’ 문제가 줄어들 것으로 기대한다”며 “사전수요예측 역시 공모가 산정의 합리성을 제고할 것”이라고 밝혔다.