테슬라 로보택시 사업의 2035년 예상 매출이 약 3200억 달러(약 430조 원)에 달한다는 전망이 나왔다. 그런데 이 거대한 수익의 98% 이상은 개인 차량 소유주가 아닌, 테슬라 법인에 귀속될 것이라는 분석이 투자은행 JP모간을 통해 제시됐다.
이는 일론 머스크 CEO가 2019년부터 반복적으로 강조해온 ‘테슬라 소유주 연간 3만 달러 수익’ 약속과 정면으로 배치된다. 테슬라가 그리던 ‘에어비앤비형 자동차 플랫폼’은 현실에서 전혀 다른 모습으로 구현되고 있다.
JP모간 보고서의 핵심: 개인 몫은 사실상 ‘들러리’
JP모간 애널리스트 라짓 굽타는 2035년 테슬라 로보택시 총 매출 3200억 달러 중 약 3140억 달러가 테슬라가 직접 소유·운영하는 차량에서 발생할 것으로 추산했다. 개인 차량 소유주가 테슬라 로보택시 네트워크에 차량을 등록해 얻는 매출은 전체의 2% 미만, 약 50억 달러(약 6조7000억 원) 수준에 그친다는 분석이다.
투자전문지 24/7 월스트리트는 이 보고서를 인용하며 “개인 차량 소유자가 공유 네트워크에 등록해 소득을 얻을 수 있다는 기존 주장을 사실상 무효화하는 것”이라고 직격했다. JP모간은 테슬라 로보택시 사업을 ‘공유 플랫폼’이 아닌, 테슬라가 차량을 직접 보유해 운영하는 ‘운송 기업 모델‘로 재규정했다.
사이버캡 론칭과 ‘목적 설계 로보택시’의 현실
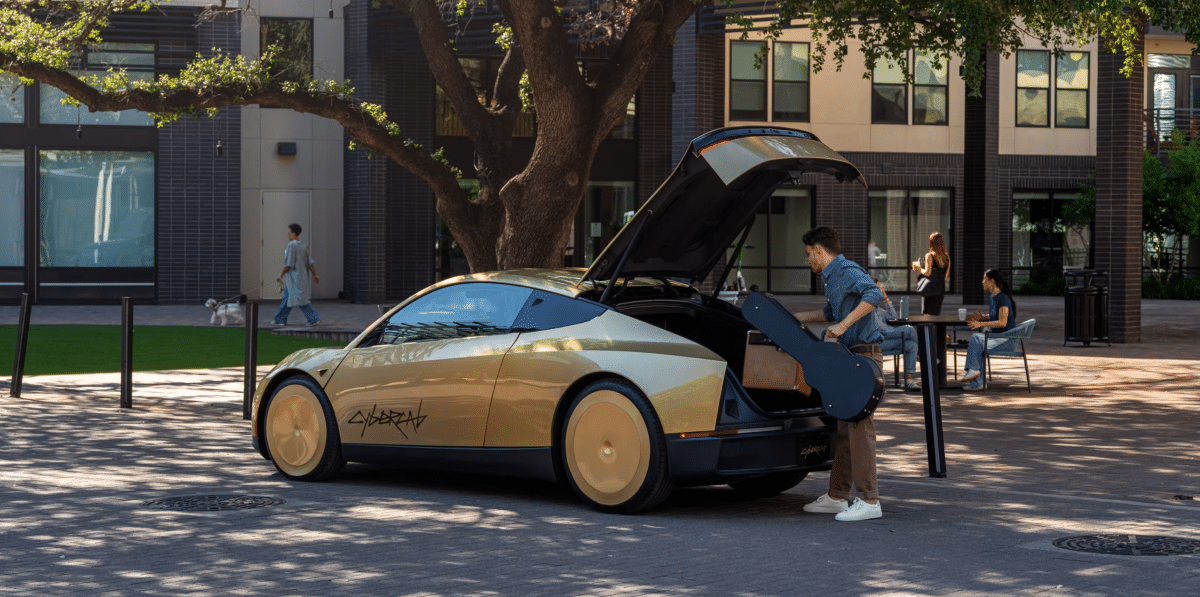
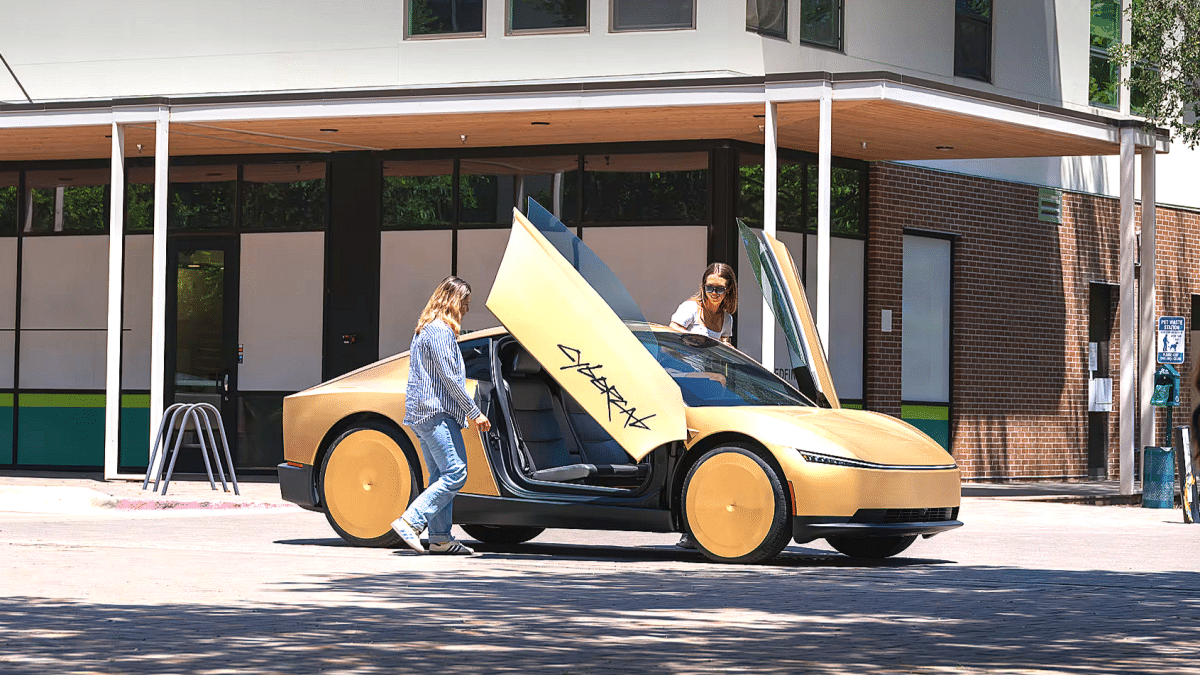
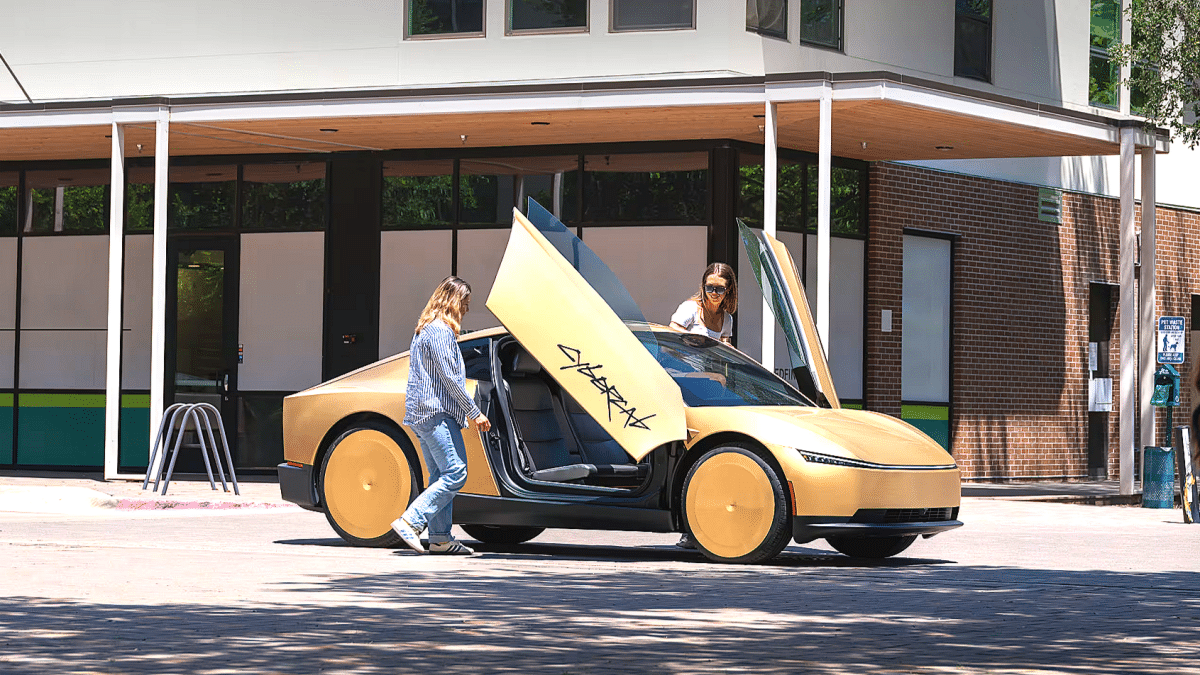
지난 9월 3일, 테슬라는 미국 텍사스주 오스틴에서 사이버캡(Cybercab)을 공식 론칭했다. 사이버캡은 스티어링 휠, 가속·브레이크 페달, 사이드 미러까지 모든 수동 조작 장치를 제거한 2인승 완전 자율주행 전용 차량이다.
테슬라는 9월 기준 오스틴·댈러스·휴스턴·탬파·마이애미 등 7개 도시에서 220대의 로보택시를 운행하고 있다. 이 가운데 사이버캡은 오스틴에만 제한적으로 투입돼 있으며, 오스틴의 테슬라 로보택시 314대 중 45대를 차지한다. 사이버캡 탑승은 테슬라 로보택시 앱을 통해 지정된 지오펜스 구역 안에서만 가능하다. 사이버캡은 처음부터 일반 소비자 판매용이 아닌, 테슬라 법인 플릿 운영을 위한 ‘목적 설계(purpose-built)’ 차량으로 설계됐다.
이 구조는 개인이 자신의 테슬라 차량을 네트워크에 올려 수익을 내는 P2P 모델과는 근본적으로 다르다. 애초에 사이버캡을 개인이 구매해 공유 서비스에 투입하는 시나리오 자체가 성립하기 어려운 설계다.
규제 리스크와 수익 전망의 양면
미국 도로교통안전국(NHTSA)은 사이버캡의 상용 운행에 대해 공식 조사에 착수한 상태다. NHTSA는 사이버캡이 “브레이크 페달, 가속 페달, 스티어링 휠, 미러 등 영구 설치된 수동 제어장치가 없다”고 명시하며, 기존 안전 규정과의 정합성을 검토 중이다. 승객이 비상 시 차량을 전혀 제어할 수 없다는 점은 사고 발생 시 책임 소재와 규제 기준 설정에 새로운 난제를 던진다.
JP모간 모델이 실현되려면 테슬라는 사이버캡 플릿 확대와 자율주행 소프트웨어 완성도 제고를 위해 막대한 자본을 투입해야 한다. 생산 차질이나 주정부 승인 지연이 발생할 경우, 3200억 달러라는 매출 전망치는 크게 줄어들 수 있다는 경고도 함께 나온다.
결국 테슬라 로보택시 사업의 본질은, 머스크가 그리던 ‘개인 참여형 플랫폼 기업’이 아닌 차량과 인프라를 직접 소유하는 ‘자본집약적 운송 기업’으로의 전환이다. 3200억 달러의 잠재 시장은 매력적이지만, 그 과실은 개인 소유주가 아닌 테슬라 법인이 독점하는 구조로 굳어질 것으로 전망된다. 규제 승인과 기술 완성도라는 두 개의 관문을 넘어서야 비로소 이 전망이 현실이 될 수 있다.