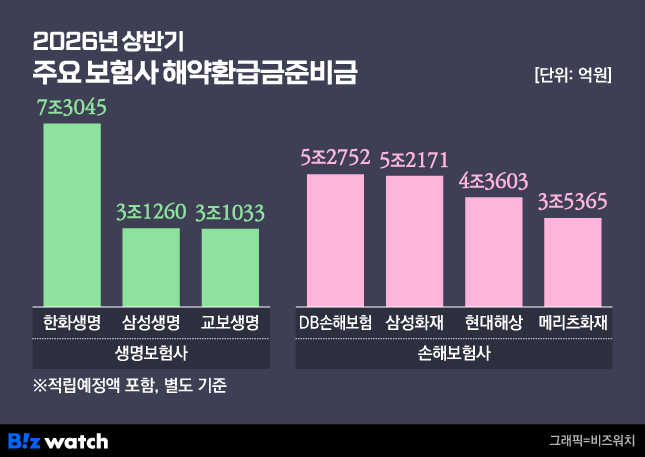
보험사의 해약환급금준비금 부담이 커지는 가운데 상품별로 준비금에 영향을 미치는 요인은 다른 것으로 나타났다. 단기납 종신보험은 환급 시점의 환급률 가정에 따라 준비금 변동 폭이 큰 것으로 분석됐다.
보험연구원의 ‘해약환급금준비금 이슈와 과제’ 보고서에 따르면 보험사의 해약환급금준비금 규모는 2025년 말 53조원에서 2030년 말 87조5000억원으로 늘어날 것으로 추정됐다. 이익잉여금에서 해약환급금준비금이 차지하는 비중도 같은 기간 46.4%에서 64.5%로 높아질 전망이다.
해약환급금준비금은 보험계약자가 계약을 해지할 때 환급금을 지급하지 못하는 상황에 대비해 적립하는 법정준비금이다. 계약자 보호와 함께 이익잉여금의 사외 유출을 막아 지급여력을 유지하고 사업비 사용을 간접적으로 통제하는 기능도 한다.
단기납 종신보험, 환급률에 민감
보험연구원은 단기납 종신보험과 일반 종신보험, 무해지환급형 건강보험을 대상으로 사업비와 해지율, 환급률 등 주요 가정의 변화가 준비금에 미치는 영향을 분석했다. 분석 결과 계약 초기에는 사업비의 영향이 컸지만, 계약 경과 기간과 상품 유형에 따라 주요 변수가 달라졌다.
우선 단기납 종신보험은 환급 시점의 환급률이 준비금 규모를 좌우하는 주요 변수로 나타났다. 보험연구원은 40세 남성, 7년 납입, 10년 차 환급률 119%를 가정한 표준 상품을 대상으로 주요 가정을 바꿨을 때 준비금이 얼마나 달라지는지 분석했다.
분석에서는 기본 가정에 따른 해약환급금준비금을 100으로 놓고 다른 가정을 적용했을 때의 상대적인 변화를 비교했다. 그 결과 환급 시점의 환급률을 10%포인트(p) 높이면 준비금 지수는 117.6으로, 10%p 낮추면 82.4로 나타났다. 기준 시나리오보다 준비금이 각각 17.6% 늘거나 줄어드는 셈이다. 다만 이는 가정 변화에 따른 상대적인 차이로 실제 보험사의 준비금 증감률을 의미하는 것은 아니다.
사업비와 해지율의 영향은 환급률보다 작았다. 환급 시점에 사업비를 10% 높였을 때 준비금 지수는 101.2로 1.2% 상승했다. 해지율을 10% 높이면 지수는 95.3으로 4.7% 하락했고, 10% 낮추면 104.9로 4.9% 상승했다.
일반 종신보험, 납입 종료 후 해지율 영향↑
일반 종신보험은 계약 초기와 보험료 납입 종료 시점에 영향을 미치는 요인이 달랐다. 40세 남성, 10년 납입을 가정한 표준 상품의 경우 계약 초기에는 사업비 가정의 영향이 컸다. 사업비를 10% 높이면 준비금 지수가 4.4% 상승했다.
반면 보험료 납입이 끝나는 시점에는 해지율 가정의 영향이 두드러졌다. 해지율을 10% 높이면 준비금 지수는 4.4% 하락했고, 10% 낮추면 4.5% 상승했다. 같은 상품이라도 계약 경과 기간에 따라 준비금에 영향을 주는 주요 변수가 달라지는 셈이다.
무해지환급형 건강보험은 준비금이 계약 초기에 증가하다 가입 후 5~6년 무렵 정점에 이른 뒤 감소하는 흐름을 보였다. 사업비를 10% 높였을 때 준비금 지수는 계약 초기 5% 상승했으며, 가입 7년 차에는 상승 폭이 3.1%로 낮아졌다.
상품별로 보면 종신보험과 건강보험 모두 계약 초기에는 사업비의 영향이 컸다. 이후 일반 종신보험은 해지율, 단기납 종신보험은 해지율과 환급률의 영향이 상대적으로 커졌다. 무해지환급형 건강보험은 계약 기간이 경과하면서 사업비가 준비금에 미치는 영향이 줄어드는 것으로 나타났다.
계약자 보호 유지하고, 적립 부담 낮춰야
보험연구원은 해약환급금준비금이 2025년 말 53조원에서 2030년 말 87조5000억원으로 늘어날 것으로 전망했다. 준비금 증가가 보험사의 기본자본비율과 배당 여력 등에 영향을 미칠 수 있는 만큼 적립 부담을 완화하면서도 계약자 보호 기능을 유지할 수 있도록 제도를 개선해야 한다고 제언했다.
노건엽 보험연구원 연구위원은 “단기적으로는 준비금 적립 기준과 기본자본 인정 기준을 합리화하고 중장기적으로는 해약환급금 부족액에 대한 관리 수단을 지급여력·유동성 관리 체계로 이전해 계약자 보호 기능을 과세·배당 규제와 분리하는 방안을 검토할 필요가 있다”고 분석했다.
또 “제도 개선 과정에서도 건전성 영향, 법인세 부담, 사업비 및 계리적 가정 등에 대한 관리 방안을 함께 마련할 필요가 있다”고 강조했다.