우리금융그룹이 두 분기 연속 순이익 1조원을 돌파했다. 전년 대비 15% 넘게 줄었지만 보험사 염가매수차익 등 예견된 수순이었고, 오히려 시장 기대치를 크게 웃돌았다. 대출이 늘고 충당금은 줄면서 핵심 자회사 우리은행은 분기 최대 이익을 냈다.
올해 총주주환원율이 40% 중반을 넘고 내년에는 50%도 가능하다는 신호를 보냈다. 다만 순이자마진(NIM)이 한 분기 만에 0.07%포인트 빠지고 동양생명 자본비율이 급락한 것은 숙제로 남았다.
우리금융은 23일 3분기 1조492억원의 순이익을 기록했다고 밝혔다. 그룹 출범 후 두 분기 연속 1조원대 순이익은 이번이 처음이다.
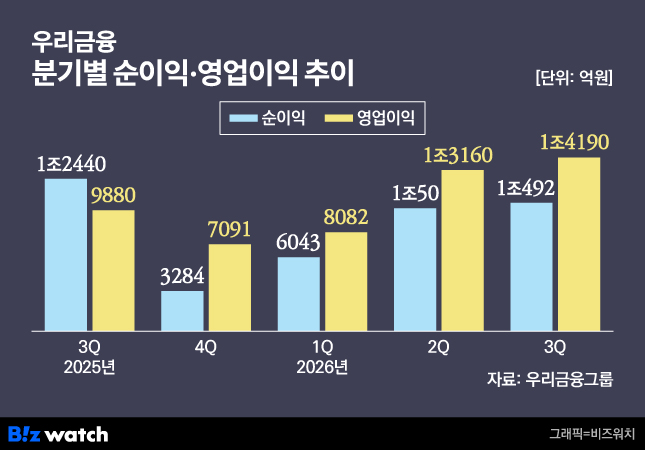
전년 동기와 비교하면 15.7% 줄었지만, 직전 분기보다는 높은 수익을 냈다. 순익이 줄어든 것은 지난해 동양·ABL생명을 장부가보다 싸게 인수하면서 생긴 차익 등 5560억원이 영업외이익으로 잡혔던 영향이다. 이를 걷어낸 영업이익은 1조4190억원으로 전년 동기보다 43.6% 늘어난 셈이다. 인수 영향을 뺀 3분기 누적 순이익도 2조6581억원으로 전년보다 18.7% 증가한 것이라고 은행측은 설명했다.
대출·충당금·환율이 밀어올린 은행 실적
우리금융 이번 실적은 증권사들의 평균 전망치(컨센서스)를 8% 이상 웃돌았다. 우리은행 원화대출이 3분기에만 1.5% 증가하며 9월 말 기준 313조원을 기록한 영향으로 풀이된다.
대기업 대출이 연초보다 15.2% 늘며 성장을 이끌었고, 상반기 제자리였던 가계대출도 3분기 1.4% 늘었다. 반면 대손비용은 3140억원으로 전 분기보다 28.5% 줄었다. 누적 대손비용률은 0.42%로 1년 전보다 0.10%포인트(p) 낮아졌다.
원/달러 환율 하락도 수익을 높였다. 상반기 원화 약세로 은행 비이자이익이 40% 넘게 줄었던 반면 3분기에는 4060억원으로 직전 분기보다 75% 늘었다.
이에 힘입어 우리은행 3분기 순이익은 1조276억원으로 전 분기보다 22% 늘었다. 분기 기준 역대 최대다. 누적 순이익은 2조4006억원으로 4.7% 증가했다.
반면 비은행 계열사의 경우 분기 기준으론 주춤한 실적을 냈다. 우리투자증권 30억원, 우리카드 390억원의 순이익을 기록, 전 분기 대비 각각 72.7%, 22% 줄었다. 누적으로는 우리카드 1337억원, 동양생명 1216억원, 우리금융캐피탈 1146억원, 우리투자증권 282억원의 순이익을 냈다. 그룹 비이자이익도 1조6444억원으로 13.9% 늘었다.
보통주자본비율(CET1)은 13.80%(잠정)로 전 분기보다 0.08%p 오르는 데 그쳤지만 회사는 일시적인 현상이라고 설명했다.
우리금융 재무담당 임원은 이날 실적발표에서 “반도체 거래기업의 9월 말 법인세 납부와 해외 일중대출(하루 단위 대출) 등으로 위험가중자산이 일시적으로 1조5000억~2조원 늘어 0.15%p가 깎였는데 10월 초 모두 해소됐다”며 “실질 CET1은 13.93~13.95% 수준”이라고 말했다.
이를 바탕으로 주주환원 눈높이도 올렸다. 연말에도 CET1을 현 수준으로 유지한다면 올해 총주주환원율은 40% 중반 이상을 달성할 것으로 봤다. 비과세 배당 효과까지 감안하면 이미 50%를 넘었다는 것이 우리금융의 설명이다. 우리금융의 지난해 총주주환원율은 36.8%(비과세 40.0%)였다.
그는 “내년에는 명목 총주주환원율도 50% 이상 돼야 한다는 것이 개인적인 생각”이라며 “밸류업 계획에서 두세 가지를 업그레이드해 내년 2월 연간 실적 발표 때 내놓을 수 있도록 하겠다”고 말했다.
금리 올랐는데 마진은 빠져…동양생명 K-ICS 33%p 급락
순이익은 시장 기대를 넘었지만, 숙제도 남았다. 그룹 NIM이 전 분기보다 0.07%p 떨어졌고, 은행 NIM도 같은 폭으로 내렸다.
우리금융은 하락 폭 가운데 핵심예금 비중 하락이 0.02%p, 장단기 금리차 확대에 따른 조달금리 상승 영향이 0.05%p라고 설명했다. 우리은행 대출의 70%가 CD금리에 연동되는데, 장단기 금리차가 확대되며 NIM에 부정적인 영향을 미쳤다는 것이다.
대기업 대출을 늘리며 이자마진은 줄이고 수수료(외환·기업금융 수수료 등)이익을 함께 보는 전략을 취한 것도 NIM에 부담이 됐다는 설명이다. 다만 4분기부터는 최소한 유지하거나 소폭 반등하고, 내년부터 자산이 리프라이싱되면 개선세로 접어들 것으로 내다봤다.
연체율에 대한 우려도 나왔다. 은행 연체율은 0.03%p, 우리카드 연체율은 0.14%p 상승했다. 카드는 1~2분기보다 매각과 상각 규모가 줄면서 고정이하여신이 560억원 늘어났다.
다만 4분기에는 이를 경쟁사 수준으로 안정화하고, 대기업 중심으로 대출이 늘면서 은행과 비은행 모두 신규 부실이 줄고 있다고 자신했다. 올해 대손비용률은 0.4% 초반에서 관리되고, 연초 약속한 대손비용 15% 감축도 지킬 수 있을 것으로 봤다.
보험 자회사는 가장 큰 숙제로 남았다. 완전자회사로 편입한 동양생명은 3분기 순이익이 250억원에 그쳤고, 지급여력비율(K-ICS)은 172.0%로 전 분기보다 33.3%p 급락했다. 금리 상승으로 보험부채 평가가 불리해진 영향이다. ABL생명은 누적 356억원 적자를 냈다.
보험사 합병 이후 추가 자본 투입에 대해서는 선을 그었다. 재무담당 임원은 “통합 이후 보험사 재무비율 때문에 지주가 출자하는 일은 없다는 대전제 아래 재무 통합을 준비하고 있다”고 강조했다. ABL생명 여의도 사옥 매각도 일정이 예정대로 진행될 경우 연내 마무리돼 자본여력에 도움이 될 것으로 예상했다.