중앙은행이 금리 결정할 때 보는 건 두 가지임.
경제성장률
물가상승률
현재 한국과 미국의 금리 향방,
그리고 미 국채금리 폭등 뒤에 숨겨진 변수들을 정리해봄.
1. 한국과 미국이 금리 올리는 서로 다른 이유
한국의 금리 인상 (성장률 주도)
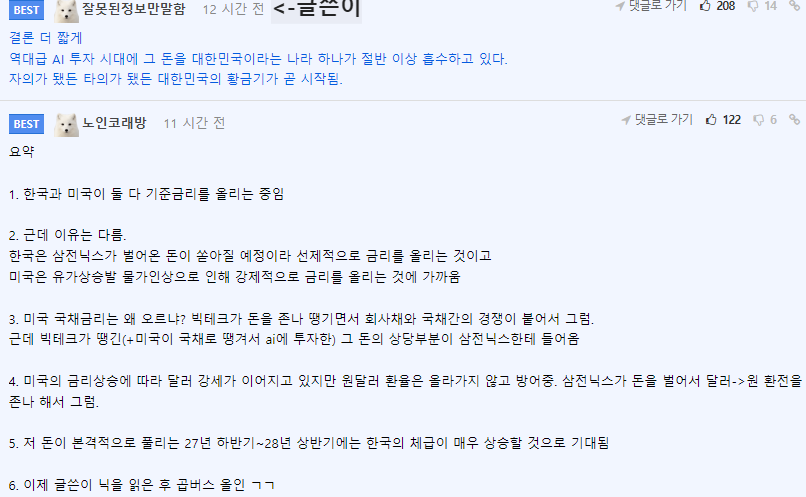
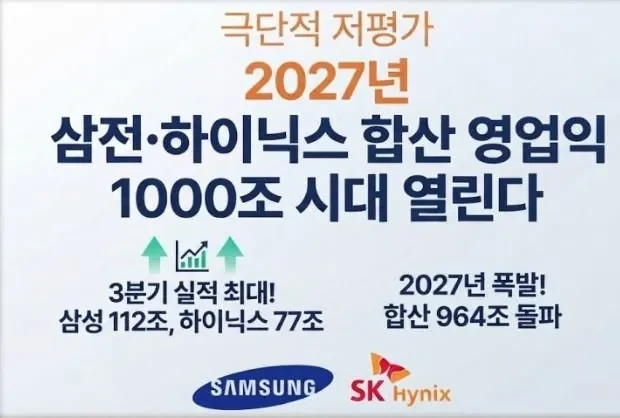
삼성전자와 SK하이닉스 2개 기업이 벌어들이는 돈이 웬만한 중견국가 1년치 GDP급으로 역대급 전성기를 맞이함.
두 회사 합산 수익이 주요 빅테크(애플+구글+아마존+메타+MS) 전체를 합친 수준까지 육박하면서,
시중에 풀릴 막대한 유동성을 제어하기 위해 선제적 금리 인상이 필수적인 상황이 됨.
미국의 금리 인상 (물가 주도)
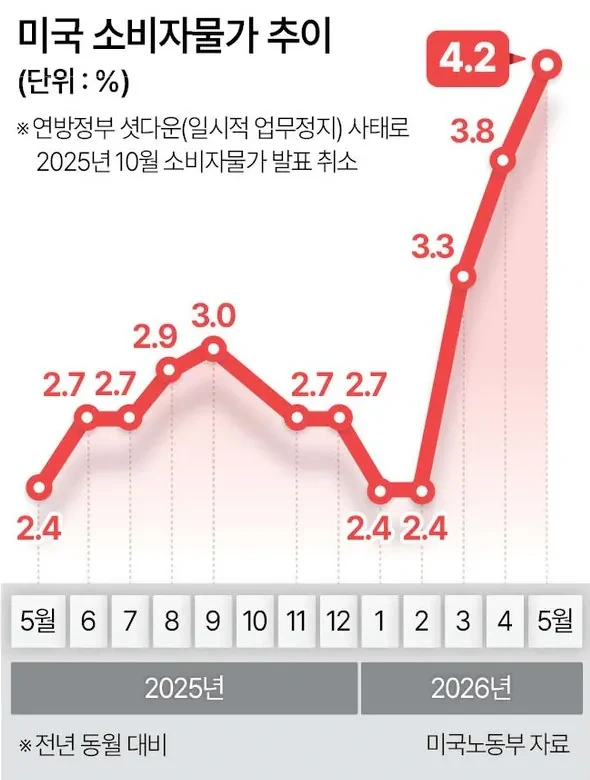
미국 경제는 기저의 우상향 흐름을 유지 중이었으나, 지정학적 리스크로 유가가 뛰면서 물가상승률(인플레이션)이 터진 게 핵심 원인임. 물가를 잡기 위해 고금리를 유지할 수밖에 없는 구조임.
2. 미 국채금리 급등의 숨겨진 변수: “빅테크 회사채”
원래 경제학 기본 원칙상 미국 국채는 절대 안 망하는 무위험 자산이라, 리스크가 있는 회사채보다 선호도가 높아야 정상임. 하지만 최근 국채금리가 튀는 건 빅테크 회사채와의 경쟁에서 밀렸기 때문으로 해석됨.
빅테크의 대마불사(Too Big to Fail)
MS, 구글 등 빅테크의 AI 주도권 싸움은 단순 기업 성장이 아니라 미국의 대중국 체제경쟁 및 생산성 혁신과 직결됨. 빅테크의 수명이 곧 미국의 수명과 비슷해지면서, 투자자가 느끼는 회사채 부도 리스크가 극도로 낮아짐.
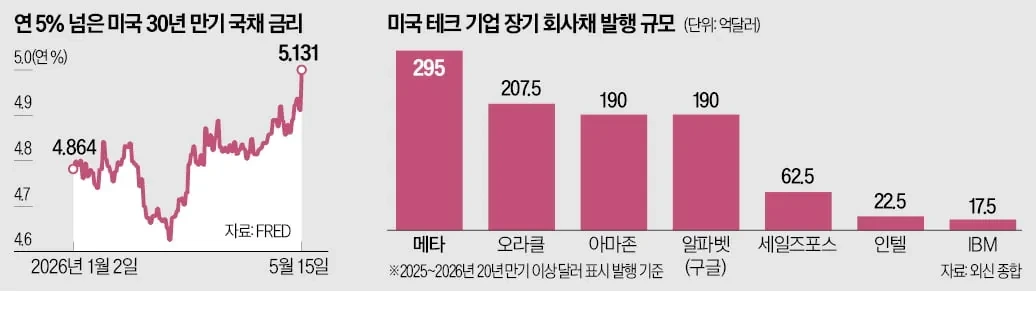
국채 vs 빅테크 회사채의 자금 흡수 경쟁
“트럼프의 미국 정부 vs 구글” 신용도 구도에서 구글에 대한 신뢰가 꿀리지 않는 데다, 빅테크가 7~8%대 고금리 회사채를 찍어내니 투자 자금이 국채 대신 빅테크 회사채로 쏠림. 국채 수요가 줄어들면서 미 국채금리가 강제로 상향 압박을 받는 기현상이 발생함.
3. 빅테크가 조달한 달러의 종착지는 한국
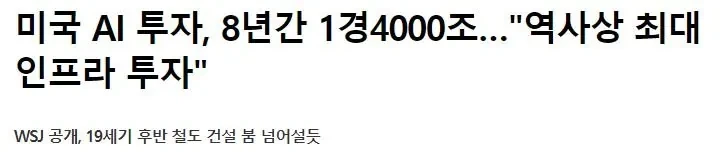
빅테크가 국채금리를 올려가면서까지 찍어낸 막대한 달러로 사들이는 건 결국 메모리 반도체임.
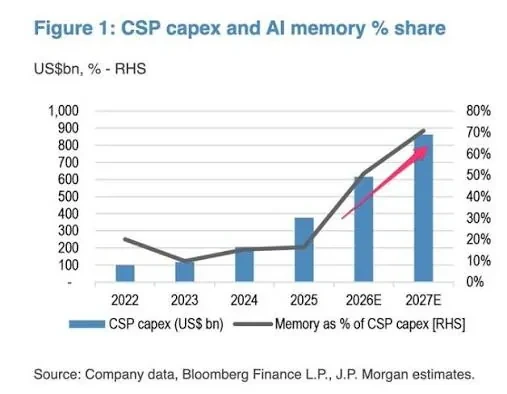
AI CAPEX와 메모리 비율
주요 IB(JP모건, UBS 등) 분석에 따르면
전체 AI 설비투자(CAPEX)의 70%를 메모리 반도체 단일 분야가 차지할 것으로 봤으며,
상승분의 절반 이상~최대 90% 가까이가 메모리 가격 상승 및 수급 때문임.
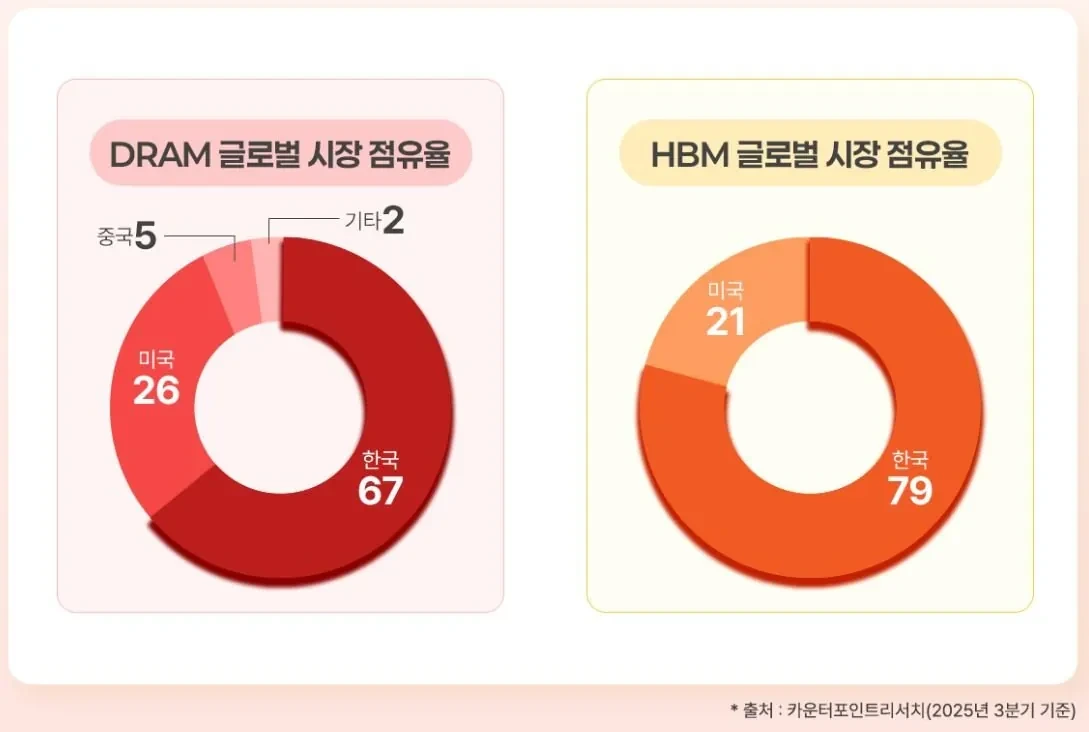
한국의 메모리 점유율
DRAM 65%, HBM 80%, NAND 50% 이상으로 한국이 시장을 과점하고 있음.
결국 미국 빅테크들이 국채금리를 튀겨가면서 빌린 달러의 상당수가
대한민국이라는 단일 국가로 미친 듯이 유입되는 구조가 형성됨.
4. 환율 기현상과 명목 GDP 폭등 구조
이 대규모 달러 유입이 글로벌 외환시장에서 독특한 현상을 만들어냄.
2026년 하반기 이후 환율 비대칭 현상
달러 인덱스(달러 가치)가 우상향하는데도 한국으로 들어오는 달러가 워낙 많아
원/달러 환율은 방어되는 반면, 원/유로 및 원/엔 환율은 지속 하락(원화 강세)함.
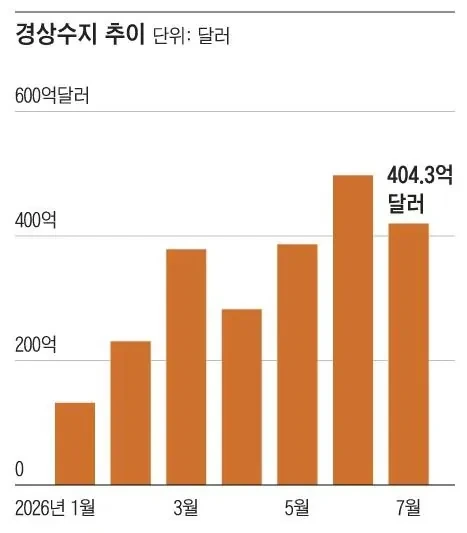
압도적 경상수지 흑자
한국의 경상수지 흑자 규모가 세계 최상위권(독일의 2배에 육박, 중국 등과 비교될 수준)으로 올라서면서 원화 가치가 강하게 절상됨.
대만이 엔비디아의 칩을 생산하며 2023년부터 시작된 LLM 시대의 수혜를
2025년부터 입기 시작했다 봤을 때
한국의 황금기는 빅테크에게서 엄청나게 흡수한 달러가 실물경기시장에 풀리는
2027년 하반기~2028년 이후가 될 것으로 예상됨.
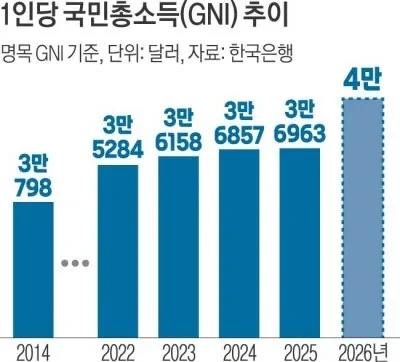
2026 45000달러 이상 (25% 성장치, 환율 1430)
2027 52000달러 이상 (10% 성장치, 환율 1270)
2028 60000달러 이상 (8% 성장치, 환율 1200)
결론
미국 고금리로 타국 통화들은 달러 대비 폭락해 달러 환산 GDP가 깎여 나가는 반면,
한국은 압도적 달러 유입과 원화 절상 덕에 달러 환산 명목 GDP가 혼자 떡상하는 구조가 나옴.
향후 글로벌 GDP 순위에서도 한자릿수 순위 복귀 등 상당한 체급 상승을 보여줄 것으로 전망됨.
댓펌)