지난해 세계 100대 자동차 부품기업의 합산 매출이 전년 대비 2.0% 증가한 9,396억 달러를 기록한 가운데, 매출 증가율 상위 10곳 중 7곳이 중국 기업인 것으로 나타났다. 중국 완성차 산업의 급성장과 함께 배터리·전장부품 중심의 중국 부품 생태계가 전 세계 자동차 공급망에서 빠르게 존재감을 키우고 있다.
21일 한국자동차연구원이 발표한 ‘세계 100대 자동차 부품기업 분석’ 보고서에 따르면, 2025년 기준 오토모티브뉴스 집계 100대 자동차 부품기업의 합산 매출은 9,396억 달러로 전년 대비 2.0% 늘었다.
상위 10대 기업이 전체 성장분의 71.6% 흡수
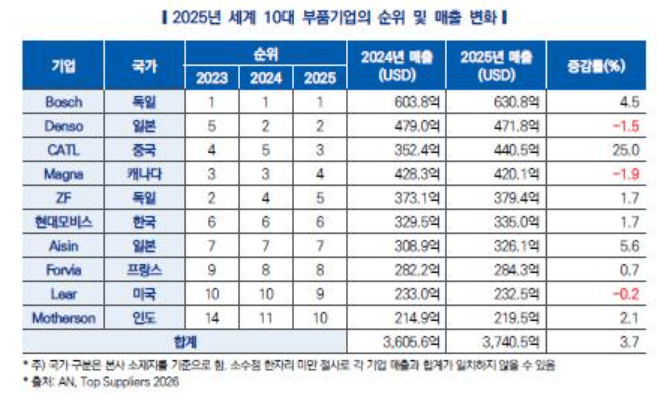
전체 매출의 39.8%를 차지하는 상위 10대 부품기업이 전체 매출 증가분의 71.6%를 점유하며 성장을 주도했다. 상위권 집중 현상이 뚜렷한 가운데, 독일 보쉬가 전년 대비 4.5% 증가한 매출로 1위 자리를 지켰다.
순위 변동에서 가장 눈에 띄는 기업은 중국 CATL이다. CATL은 매출이 전년 대비 25.0% 급증하며 2024년 5위에서 2025년 3위로 두 계단 상승했다. CATL의 2025년 매출은 440억5,000만 달러로 집계됐다. 중국 내 신에너지차 생산량이 전년 대비 29.0% 증가하는 등 배터리 수요가 크게 늘어난 것이 성장을 이끌었다.
반면 2023년 2위였던 독일 ZF는 지난해 5위로 하락했다. 첨단운전자지원시스템(ADAS) 사업 매각 추진 등 구조조정이 진행 중인 점을 감안하면 당분간 약세 흐름이 이어질 것으로 예상된다. 2024년 9위였던 독일 콘티넨탈은 타이어 외 자동차 사업을 아우모비오로 분리하면서 아우모비오가 11위, 콘티넨탈이 38위에 각각 올랐다.
2024년 11위였던 인도 마더슨은 완만한 매출 성장과 콘티넨탈·아우모비오 분리 영향으로 지난해 처음으로 10위권에 진입했다. 한국 기업 중 유일하게 10위권에 든 현대모비스는 전년에 이어 6위를 유지했다.
매출 증가율 상위권 9곳이 전동화·지능화 기업
매출액 증가율 기준으로 보면 미국 퀄컴(36.0%), 중국 고션(32.7%), 중국 파인스트(30.0%), 중국 CATL(25.0%) 순으로 높았다. 상위 10곳 중 9곳이 전동화·지능화 분야 관련 기업이었고, 7곳이 중국 기업이었다.
국제에너지기구(IEA) 관련 자료에 따르면 중국은 2025년 세계 전기차 생산의 약 70%를 담당했고, 배터리 셀 생산에서도 80%를 넘는 비중을 차지했다. 중국 기업들은 전 세계 전기차 배터리 탑재량의 약 75%를 공급한 것으로 집계됐다. CATL 단독 전기차 배터리 탑재량 점유율은 약 39.2%에 달하는 것으로 추정된다.
국가별 기업 중국 14→16곳, 한국 10→9곳
100대 부품기업을 국가별로 보면 일본이 23곳으로 전년과 동일하게 가장 많았다. 미국(17곳→16곳), 독일(16곳→15곳), 한국(10곳→9곳)은 각각 1곳씩 줄었다. 반면 중국은 2024년 14곳에서 2025년 16곳으로 늘어 미국·독일과 동수로 올라섰다.
지역별 매출 비중은 아시아 39.4%, 유럽 29.0%, 북미 27.3% 순으로 아시아 비중이 가장 높았다.
한국 기업 9곳, 합산 매출 747억7,000만 달러
한국 기업 9곳의 지난해 합산 매출은 전년 대비 2.3% 증가한 747억7,000만 달러로 전체의 8.0%를 차지했다. 세계 100대 기업 평균 증가율(2.0%)을 소폭 웃도는 수준이다. 9곳 중 6곳의 매출이 증가했으며, 지역별 매출 다변화를 이룬 기업에서 상대적으로 긍정적인 성과가 나타났다.
현대모비스는 글로벌 완성차 고객 기반과 지역 생산거점 확보를 바탕으로 6위를 유지했다. 그러나 기업 수가 10곳에서 9곳으로 줄고, 중국 기업들이 빠르게 순위를 높이는 추세는 한국 부품산업에 구조적 도전 과제를 안겨주고 있다.
한국자동차연구원은 보고서에서 “부품산업은 전동화·지능화 등 산업 패러다임 전환과 글로벌 통상환경 변화에 영향을 받을 것”이라며 “특히 중국 완성차 회사 공급 실적을 보유한 기업의 경우 중국 완성차의 해외 현지화에 따라 추가 공급 기회를 확보할 가능성이 높다”고 내다봤다.