다이렉트 보험 기본값 대물배상 2억~3억으로 가입하는 운전자들, 위험을 모른 채 클릭
롤스로이스·벤틀리 등 1억 넘는 수입차 30만 대 돌파, 한도 초과분은 전액 개인 빚
대물 10억으로 올려도 연간 추가 보험료는 평균 3,200원, 월 300원도 안 되는 수준
“기본값 그대로 가입했는데 이런 위험이 있는 줄 몰랐다” 보험 갱신의 함정
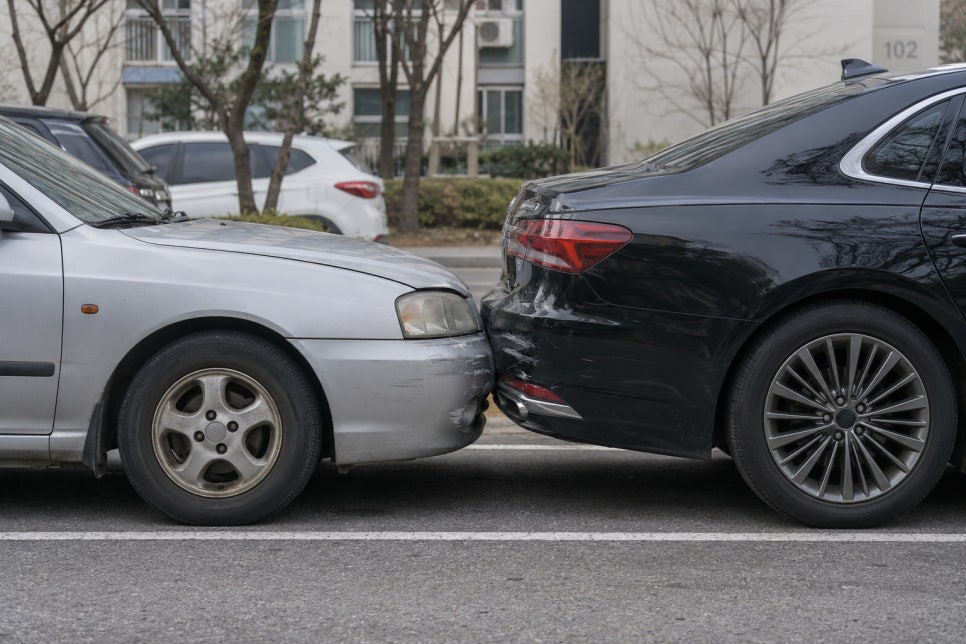
자동차보험을 갱신할 때 대부분의 운전자는 다이렉트 보험사가 기본으로 설정해둔 대물배상 한도(2억 원 또는 3억 원)를 그대로 클릭하고 넘어간다. 이 숫자가 어떤 위험을 의미하는지 깊이 생각해보지 않는 경우가 대부분이다.
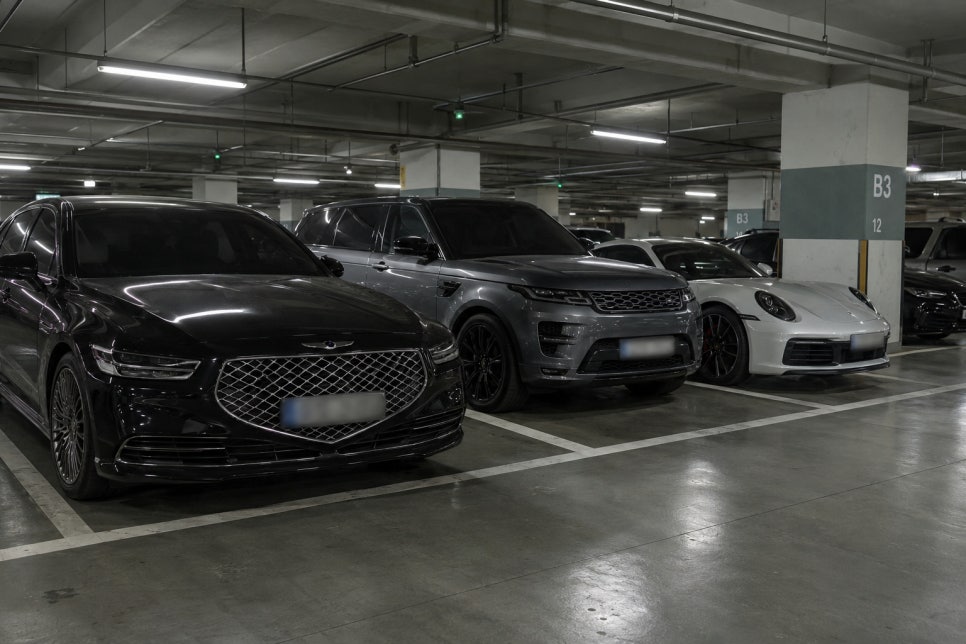
온라인 커뮤니티에는 “기본값으로 가입했다가 고가 외제차와 사고가 나서 한도 초과분을 전부 내 돈으로 물어줬다”는 사례가 종종 올라온다. 국내 도로 위 1억 원을 초과하는 고가 수입차와 슈퍼카 등록 대수가 30만 대를 돌파하면서, 대물 사고 평균 수리비도 기하급수적으로 치솟고 있다.
롤스로이스, 벤틀리, 페라리 등과 추돌하거나 연쇄 추돌 사고를 낼 경우, 가입된 대물배상 한도를 초과하는 손해액은 전액 차주 개인의 빚으로 남는다. 문제는 이 사실을 보험 가입 당시에는 거의 아무도 실감하지 못한다는 점이다.
■ 대물배상 2억과 10억, 실제 보험료 차이는 이 정도다
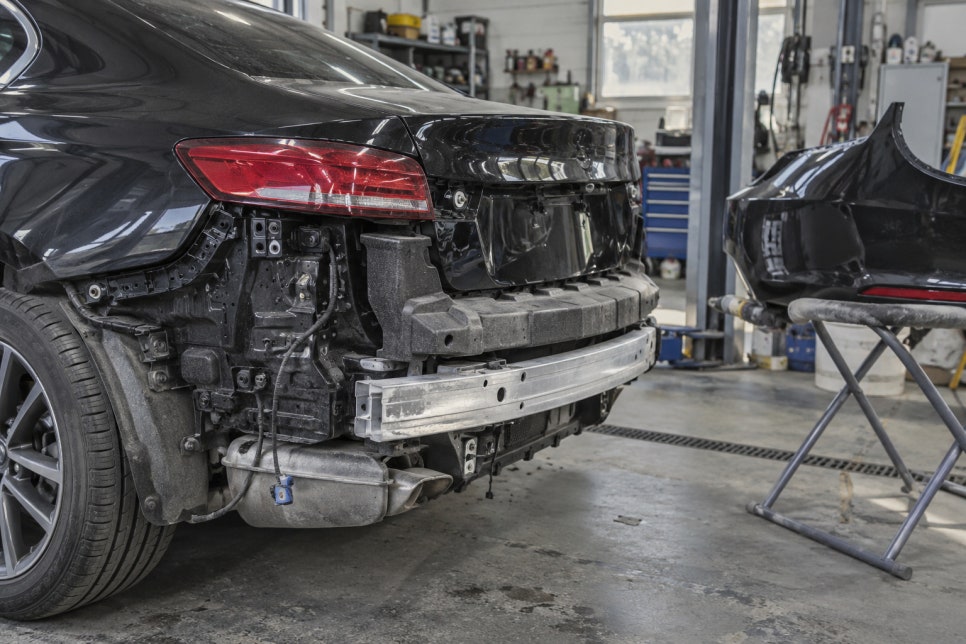
많은 운전자가 대물배상 한도를 올리면 보험료가 크게 오를 것이라 지레짐작한다. 하지만 실제 보험료 통계를 보면 이 걱정은 기우에 가깝다.
■ 대물배상 2억 원: 기본 한도(추가 보험료 없음)
■ 대물배상 5억 원: 연간 약 1,800원 추가
■ 대물배상 10억 원: 연간 약 3,200원 추가
■ 한도 초과 사고 발생 시: 초과 손해액 전액 차주 개인 부담
연간 3,200원, 월로 따지면 300원도 안 되는 금액으로 한도를 2억 원에서 10억 원까지 끌어올릴 수 있다는 뜻이다. 반면 한도를 낮게 유지한 채 고가 수입차와 사고가 나면 수리비뿐 아니라, 사고 기간 동안 상대방이 타는 동급 렌트카 비용(대차료)까지 매일 누적돼 청구된다.
▲ 대물배상은 10억 원으로 상향 체크
▲ 무보험차상해·자동차상해 특약도 함께 구성해 세트로 방어
고속도로 방음벽, 가로수, 신호등 제어기, 한전 변압기 같은 도로 시설물을 파손했을 때도 대물배상에서 처리되는데, 공공시설물 변상액이 억대에 이르는 경우도 드물지 않다. 대물배상 한도가 낮으면 이런 비용까지 고스란히 개인이 떠안게 된다.
“몇천 원 아끼려다 평생 빚을 질 뻔했다” 뒤늦은 깨달음
가장 안타까운 경우는 사고가 난 뒤에야 대물배상 한도의 의미를 깨닫는 경우다. 수억 원대 손해액을 자비로 물어내기 위해 집을 담보로 잡히거나 신용불량자로 전락하는 사례까지 나오는 걸 보면, 연간 몇천 원을 아끼려다 치르는 대가치고는 너무 크다.
보험 갱신 화면에서 대물배상 항목을 만날 때는 기본값을 그대로 넘기지 말고, 한도를 10억 원으로 올리는 데 드는 추가 비용을 직접 확인해보는 습관이 필요하다. 커피 한 잔 값도 안 되는 돈으로 평생의 리스크를 막을 수 있다.
매년 무심코 클릭하고 지나가는 그 기본값, 이번 갱신 때는 제대로 확인하고 넘어갈 생각인가.